Cadastre-se agora: obtenha insights sobre os desenvolvimentos rápidos da Ásia
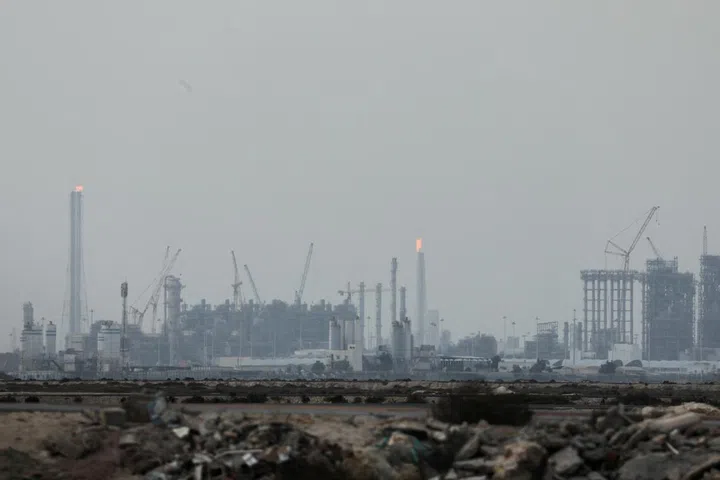
Os embarques do Catar de GNL através do Estreito de Ormuz praticamente secaram desde o início do conflito no final de fevereiro.
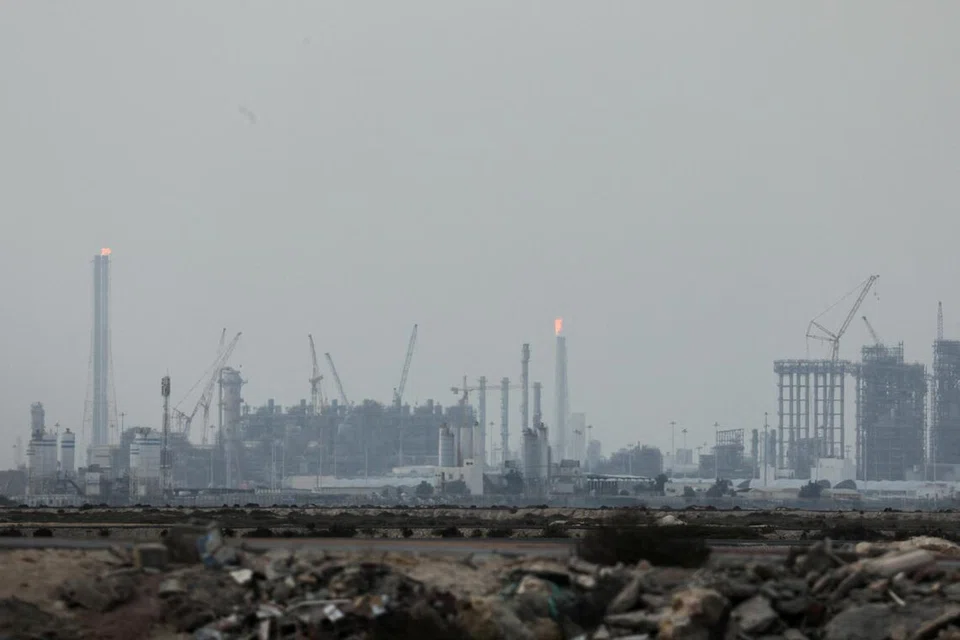
FOTO: REUTERS
Publicado em 14 de setembro de 2026, 08:35
Atualizado em 14 de setembro de 2026, 08:35
A perda de um quinto do suprimento de gás natural liquefeito (GNL) devido à guerra entre os EUA e o Irã está inflando os custos para os mercados asiáticos em desenvolvimento e forçando uma reavaliação do futuro a longo prazo desse combustível na região.
Os embarques do Catar de GNL através do Estreito de Ormuz praticamente secaram desde o início do conflito no final de fevereiro. Isso privou compradores asiáticos de suprimentos contratados para usinas de energia e indústria, empurrando-os para o mercado à vista, onde os preços estão disparando.
Os principais compradores emergentes da Ásia fora da China – Índia, Paquistão, Bangladesh, Tailândia e Vietnã – gastaram um total de US$ 7,4 bilhões (S$ 9,4 bilhões) desde o início da guerra em GNL à vista, segundo uma análise do Bloomberg News sobre licitações de compra.
Uma quantidade semelhante de combustível custou cerca de US$ 3,1 bilhões sob contratos de longo prazo no mesmo período em 2025.
O mais que dobrar dos custos ameaça manchar a reputação do GNL como fonte de energia confiável, especialmente já que foram apenas alguns anos após outra guerra – entre a Rússia e a Ucrânia – também ter levado a escassez e um aumento nos preços.
O cerne do problema é que os países precisam de gás hoje, pois não podem alterar rapidamente sua matriz energética sem correr o risco de apagões.
No longo prazo, no entanto, muitos deles agora buscam maneiras de se desvincular do GNL (gás natural liquefeito).
Energias renováveis como solar e eólica, carvão, nuclear ou gás produzido localmente ou fornecido por dutos são algumas das opções.
"Se os preços permanecerem em tais níveis, acreditamos que o GNL terá problemas para competir com os combustíveis alternativos", disse Fabian Kor, vice-presidente executivo da Ásia na SEFE Marketing & Trading, uma compradora alemã de GNL, em uma conferência em Cingapura na semana passada.
Em jogo estão bilhões de dólares de investimentos no que, até 2026, era o combustível fóssil de maior crescimento com um papel vital de ponte na transição do carvão mais poluente para as energias renováveis.
A Shell, um dos principais produtores, afirmou em um relatório em agosto que esperava que a demanda por GNL aumentasse em 65 por cento até 2050, impulsionada principalmente pela Ásia e Sudeste Asiático.
Se esse ainda é um objetivo realista será discutido na Gastech – a maior conferência da indústria de GNL do mundo – em Banguecoque nesta semana.
A Tailândia, anfitriã de 2026, acaba de lançar um plano energético de longo prazo que estabeleceu o objetivo de obter pelo menos 65 por cento de sua eletricidade de fontes renováveis até 2050, o que virá parcialmente às custas do gás natural.
A energia solar está se tornando uma opção atraente para alguns países asiáticos em desenvolvimento, especialmente à medida que os custos das baterias caíram mais de 30 por cento nos últimos quatro anos.
O Paquistão, outrora visto como um mercado de alto crescimento para o GNL, provavelmente aumentará a geração de energia solar e hidrelétrica devido ao impacto direto das interrupções no Estreito de Ormuz, disse Akshay Modi, analista da BloombergNEF.
Bangladesh, que gastou mais de US$ 2 bilhões para substituir volumes de GNL do Catar perdidos, está lançando incentivos para consumidores instalarem painéis solares.
Volta ao carvão
Para o Vietnã e as Filipinas, pode ser um caso de retorno ao carvão, segundo Modi da BNEF.
O consumo do combustível fóssil mais sujo deve atingir um recorde em 2026, conforme a Agência Internacional de Energia, à medida que a demanda é impulsionada por preços de gás mais altos e um forte El Niño que está aumentando o uso de ar-condicionado.
A guerra no Oriente Médio também está forçando países a buscar produtores alternativos ao Catar, que fornecia cerca de 20 por cento do combustível super-resfriado antes do conflito.
Cerca de 80 por cento dos compradores de GNL esperam alterar sua estratégia de aquisição e priorizar a diversificação geográfica nos próximos anos, segundo uma pesquisa da McKinsey & Co.
Isso poderia aumentar o apelo de projetos com acesso direto à Ásia.
A TotalEnergies e a Exxon Mobil estão tentando avançar o projeto Papua LNG na Papua Nova Guiné, com uma decisão final de investimento prevista para mais tarde em 2026. Os Estados Unidos e o Canadá também podem se beneficiar.
Já, anos de preços altos têm limitado a adoção do GNL.
Cerca de 47 usinas de energia propostas a gás – totalizando US$ 52 bilhões – foram canceladas, retiradas ou mostraram nenhum progresso em relação à implementação nos últimos cinco anos em países incluindo as Filipinas, Tailândia e Vietnã, segundo o Instituto para Economia e Análise Financeira de Energia.
"Se você olhar dez anos atrás nas previsões da indústria, eles diziam que o GNL para geração de energia seria a principal fonte de crescimento da demanda", disse Sam Reynolds, líder de pesquisa de GNL e gás na Ásia do IEEFA.
"Um conflito geopolítico é realmente uma coisa negativa." "Um segundo conflito geopolítico é um padrão." E isso é, fundamentalmente, ser reconhecido por países asiáticos. BLOOMBERG
Mais sobre este tópico
Veja mais em
Guerra no Irã
Setor de petróleo e gás
Combustíveis fósseis
Crise energética
Energia